Zum Inhalt springen
Erstattwerk Förder-Check anfragen

Forschungszulage für Optik, Photonik und Messtechnik

Sie stecken einen großen Teil Ihres Umsatzes in Entwicklung. Der Staat erstattet bis zu 42 % der Entwicklerlöhne.

Die Forschungszulage ist ein gesetzlicher Anspruch, ohne Förderaufruf, ohne Konsortium und ohne Bewilligungswettbewerb. Sie wird auch ohne Gewinn ausgezahlt und lässt sich grundsätzlich bis zu vier Jahre rückwirkend beantragen.1

  • Kein Erfolg, keine Kosten
  • Ziel: höchstens 6 Stunden Aufwand für Sie
  • Spezialisiert auf Optik und Messtechnik
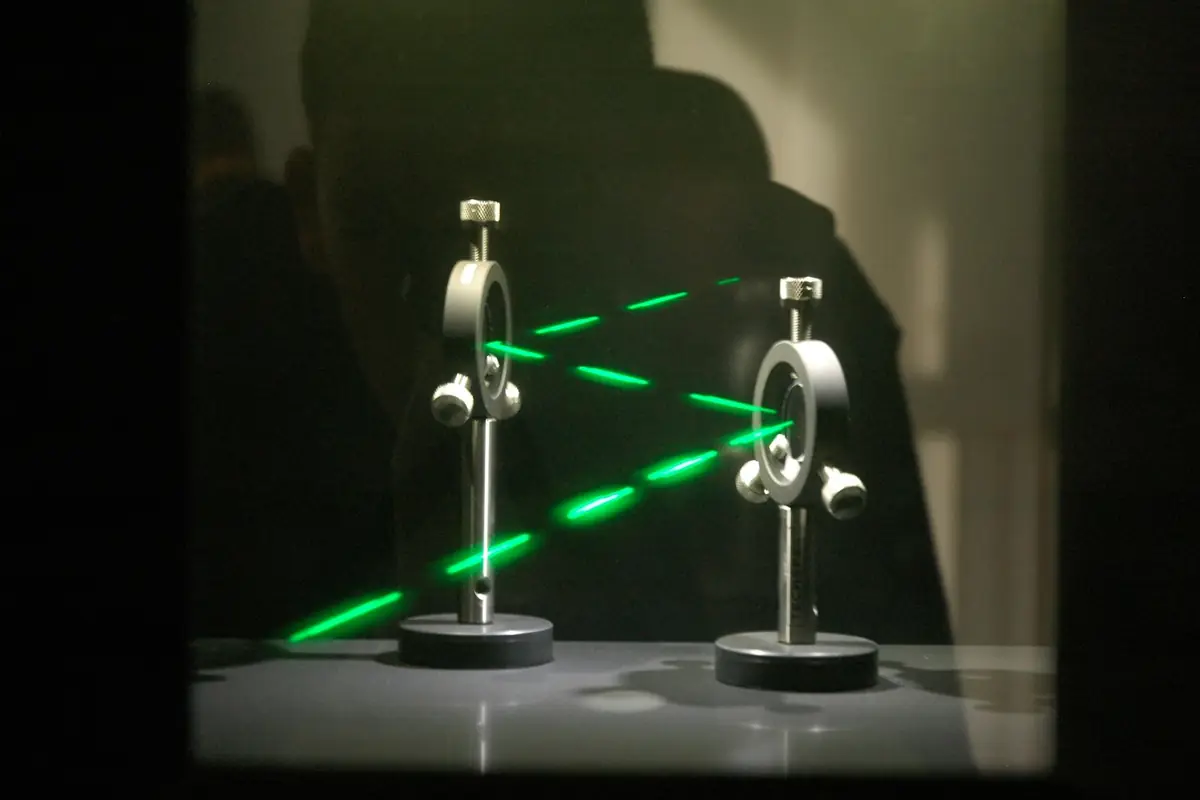
Laserstrahl auf einem optischen Aufbau mit Spiegelhaltern
Foto: M M / Unsplash

Noch nie gehört?

Die Forschungszulage in drei Sätzen

Seit 2020 erstattet der Staat Unternehmen einen Teil der Personalkosten, die für Forschung und Entwicklung anfallen. Das regelt das Forschungszulagengesetz (FZulG).

Für einen Hersteller aus Optik und Messtechnik heißt das: Für die Arbeitszeit, die Physiker, Ingenieure, Softwareentwickler und Techniker in neue Geräte, Optiken und Messverfahren stecken, erhalten Sie bis zu 35 % der Gehälter zurück. Bei neuen Vorhaben ab 2026 kommt eine Pauschale von 20 % obendrauf.

Sind die Voraussetzungen erfüllt, besteht ein Rechtsanspruch. Es gibt keine Fördertöpfe, keine Stichtage und keinen Wettbewerb mit anderen Antragstellern.

Viele forschungsstarke Firmen haben noch nie beantragt

In Elektronik, Optik und Messtechnik hat bisher nur rund ein Drittel der forschenden Unternehmen die Forschungszulage beantragt, obwohl kaum eine Branche mehr in Entwicklung investiert. Gerade kleinere Hersteller ohne eigene Förderabteilung lassen den Anspruch oft liegen.3

  • Gesetz seit 2020Für Unternehmen jeder Größe, Rechtsform und Branche
  • Bis zu 42 % für KMU35 % Zulage, bei neuen Vorhaben ab 2026 plus 20 % Pauschale. Größere Unternehmen: 25 %
  • Keine Fristen-LotterieAntrag jederzeit, bis zu vier Jahre rückwirkend
1. Ihre F&E-Kosten Gehälter für die Arbeit am Vorhaben 2. Bescheinigung BSFZ prüft: Ist das Forschung & Entwicklung? 3. Finanzamt setzt die Zulage per Bescheid fest 4. Geld zurück Verrechnung mit der Steuer, Überschuss wird ausgezahlt
Ablauf nach §§ 5, 6 und 10 FZulG. Die Zulage wird auf die nächste Steuerfestsetzung angerechnet. Was die Steuer übersteigt, wird ausgezahlt, auch ohne Gewinn.

Beispiele aus Optik, Photonik und Messtechnik

Drei Vorhaben, von der Produktplattform bis zum Einzelprojekt

Ob neue Geräteplattform, Bildauswertung oder Beschichtung: Wo am Anfang offen ist, ob das physikalische oder technische Ziel erreichbar ist, wird es förderfähig, in großen Entwicklungsabteilungen genauso wie in kleinen Teams.

Beispiel 1

Neue Plattform für Inline-Messtechnik

Ausgangslage
Ein Messtechnik-Hersteller mit rund 800 Beschäftigten entwickelt eine neue Geräteplattform, die dünne Funktionsschichten direkt in der laufenden Produktion misst, statt Stichproben im Labor zu nehmen.
Warum ist das F&E?
Offen war, ob ein optisches Verfahren bei Bahngeschwindigkeit, Vibration und wechselnden Oberflächen Schichtdicken unter 1 µm reproduzierbar auflöst. Lichtquelle, Optik, Elektronik und Auswertealgorithmen mussten dafür neu ausgelegt werden.
Team
30 Personen (Physik, Optikdesign, Elektronik, Software, Versuch), ganz für das Vorhaben

30 × 88.000 € × 100 % = 2.640.000 €

+ 20 % Pauschale, davon 25 % (größeres Unternehmen)

792.000 € pro Jahr

Für ein neues Vorhaben ab 2026.2 Läuft es schon länger: 660.000 € pro Jahr (ohne Pauschale).
Beispiel 2

KI-gestützte Inspektion transparenter Bauteile

Ausgangslage
Fehler in Glas- und Kunststoffoptiken werden bisher von Menschen am Leuchttisch gesucht. Das ist langsam und schwankt in der Qualität.
Warum ist das F&E?
Offen war, ob sich Einschlüsse, Kratzer und Spannungen in transparenten Teilen mit einer neuen Beleuchtung und einem eigenen Modell sicher genug erkennen lassen, um die Sichtprüfung zu ersetzen, und das im Takt der Fertigung.
Team
13 Personen aus Bildverarbeitung, Optik und Software, 80 % ihrer Zeit

13 × 82.000 € × 80 % = 852.800 €

+ 20 % Pauschale, davon 35 % (KMU)

358.176 € pro Jahr

Für ein neues Vorhaben ab 2026.2 Läuft es schon länger: 298.480 € pro Jahr (ohne Pauschale).

Beispiel 3

Fluorfreie Antibeschlag-Beschichtung für Optiken

Ausgangslage
Fluorhaltige Beschichtungen stehen wegen der diskutierten EU-weiten PFAS-Beschränkung unter Druck. Kunden wollen eine Alternative mit gleicher Wirkung.
Warum ist das F&E?
Unklar war, ob ein fluorfreies Schichtsystem dieselbe Antibeschlag- und Antireflexwirkung erreicht und Reinigung und Klimawechsel übersteht, ohne die Transmission zu verschlechtern.
Team
2 Personen aus Beschichtungsentwicklung und Prüflabor, 85 % ihrer Zeit

2 × 85.000 € × 85 % = 144.500 €

+ 20 % Pauschale, davon 35 % (KMU)

60.690 € pro Jahr

Für ein neues Vorhaben ab 2026.2 Läuft es schon länger: 50.575 € pro Jahr (ohne Pauschale).

Die Beispiele sind typisierte Annahmen und keine Kundenfälle. Gehälter sind inklusive Arbeitgeberanteil gerechnet. Das erste Beispiel betrifft ein Unternehmen oberhalb der KMU-Grenzen, deshalb gilt dort der Satz von 25 %. Material- und Sachkosten sind nicht enthalten, weil sie nicht förderfähig sind.

Was zählt als F&E – und was nicht

Neues Mess- oder Geräteprinzip: ja. Kalibrierung und Sonderanfertigung: nein.

Die Bescheinigungsstelle prüft nach den Kriterien des Frascati-Handbuchs der OECD. Vereinfacht gefragt: Ist es neu? Wussten Sie am Anfang, ob und wie es funktioniert? Sind Sie planvoll vorgegangen?

Spricht für F&E

  • Neue Geräte, Sensoren, Laserquellen und Optiken, bei denen offen ist, ob Genauigkeit, Leistung oder Baugröße erreichbar sind
  • Neue Beschichtungen, Fertigungs- und Polierverfahren, Aufbau- und Verbindungstechnik
  • Eigene Algorithmen zur Signal- und Bildauswertung, wenn bekannte Verfahren nicht reichen
  • Prototypen, Versuchsaufbauten und verworfene Lösungswege in der Entwicklungsphase

Spricht dagegen

  • Kalibrierung, Normprüfungen (z. B. EMV, Laserklassen) und Zertifizierung
  • Sonderoptik nach Kundenzeichnung, wenn der Kunde zahlt und die Rechte erhält
  • Redesign wegen abgekündigter Bauteile ohne technisches Risiko
  • Reine Dokumentation für Regulierung wie Cyber Resilience Act oder MDR

Gefördert werden Gehälter, nicht Bauteile

Komponenten, Optiken, Laborverbrauch und Fremdprüfungen lassen sich nicht ansetzen. Förderfähig sind die Gehälter in Entwicklung, Labor und Software. Dazu kommen 70 % von Entwicklungsaufträgen an Dritte in der EU bzw. im EWR, etwa an ein Fraunhofer- oder Hochschulinstitut. Bei Vorhaben ab dem 28.03.2024 zählt auch die anteilige Abschreibung eigens angeschaffter Messtechnik oder Anlagen. Für Vorhaben ab 2026 kommt eine Pauschale von 20 % für Gemein- und Betriebskosten hinzu.2

Förderrechner

In einer Minute wissen, um welche Größenordnung es geht

Sie sehen sofort ein Ergebnis, ohne E-Mail-Adresse. Die Werte sind vorbelegt mit einem typischen Entwicklungsteam eines mittelständischen Optik- oder Messtechnik-Herstellers.

KMU (unter 250 Mitarbeitende und ≤ 50 Mio. € Umsatz oder ≤ 43 Mio. € Bilanzsumme)?

Partner- und verbundene Unternehmen zählen mit (EU-KMU-Definition).

Geschätzte Zulage 2026

–

Zusätzlich rückwirkend

–

Zusammen

–

So rechnen wir

    Unverbindliche Schätzung.

    Gerechnet sind nur Personalkosten, ohne Material und ohne Aufträge an Dritte. Die Sätze gelten je Jahr: 2022 und 2023 grundsätzlich 25 %. Den KMU-Satz von 35 % gibt es erst für Aufwendungen ab dem 28.03.2024, deshalb ist 2024 zeitanteilig gemischt gerechnet. Höchstbeträge der Bemessungsgrundlage: 4 Mio. € bis März 2024, 10 Mio. € bis 2025, 12 Mio. € ab 2026. Was tatsächlich förderfähig ist, entscheiden die Bescheinigungsstelle und das Finanzamt.

    Schätzung prüfen lassen

    Ablauf

    Ihr Team entwickelt weiter, wir schreiben den Antrag

    Unser Ziel sind höchstens sechs Stunden Aufwand auf Ihrer Seite, verteilt auf die Personen, die die Antworten ohnehin kennen.

    1. Schritt 1 · 30 Minuten

      Förder-Check

      Telefon oder Video: Wir klären, welche Vorhaben infrage kommen, welche Jahre noch offen sind und wie hoch die Zulage ungefähr ausfällt. Danach erhalten Sie eine schriftliche Kurzeinschätzung. Wenn wir keine Chance sehen, sagen wir das.

      Ihr Aufwand: 30 min Geschäftsführung

    2. Schritt 2 · ca. 2 Stunden

      Fachinterview

      Wir sprechen mit Ihrer Entwicklungsleitung oder dem Produktverantwortlichen. Es geht um Ziel, technische Hürden, Lösungswege und Beteiligte. Unterlagen, die es ohnehin gibt, reichen uns: Lastenhefte, Messprotokolle, Laborbücher, Tickets, Projektpräsentationen.

      Ihr Aufwand: 2 h Technik

    3. Schritt 3 · ca. 1–2 Stunden

      Wir schreiben, Sie geben frei

      Wir formulieren den Antrag für die Bescheinigungsstelle (BSFZ), Sie lesen ihn gegen und geben ihn frei. Rückfragen der BSFZ beantworten wir. Ein Bescheid kommt laut BSFZ spätestens drei Monate nach der Eingangsbestätigung.

      Ihr Aufwand: 1–2 h Durchsicht

    4. Schritt 4 · ca. 1–1,5 Stunden

      Festsetzung & Auszahlung

      Wir stellen die Projektstunden und Personalkosten mit Ihrer Lohnbuchhaltung zusammen. Ihr Steuerberater stellt damit den Antrag beim Finanzamt, wir stimmen uns direkt mit ihm ab. Die Zulage wird mit der nächsten Steuerfestsetzung verrechnet oder ausgezahlt.

      Ihr Aufwand: 1–1,5 h Buchhaltung

    Wer macht was

    Ihr Steuerberater bleibt Ihr Steuerberater

    Erstattwerk

    Wir finden die förderfähigen Vorhaben, schreiben den Antrag bei der BSFZ, beantworten Rückfragen und bereiten Stunden und Kosten für die Übergabe auf.

    Ihr Steuerberater

    Er stellt den Antrag auf Festsetzung beim Finanzamt über ELSTER. Wir arbeiten immer mit Ihrem bestehenden Steuerberater zusammen und liefern ihm alle Zahlen fertig aufbereitet.

    Sie

    Sie geben uns Auskunft im Fachinterview, lesen den Antrag gegen und geben frei. Ohne Ihre Freigabe wird nichts eingereicht.

    Wir leisten keine Steuerberatung. Steuerliche Fragen klärt Ihr Steuerberater.

    Honorar

    Sie zahlen nur bei Erfolg

    Unser Honorar beträgt 10 % der festgesetzten Zulage. Es gibt keine Fixkosten und keine Vorkasse.

    Abgerechnet wird in zwei Teilen: 20 % des voraussichtlichen Honorars nach positiver Bescheinigung der BSFZ, der Rest nach der Festsetzung durch das Finanzamt. Lehnt die BSFZ ab, zahlen Sie nichts.

    Maßgeblich ist am Ende die festgesetzte Zulage. Setzt das Finanzamt weniger fest als erwartet, verrechnen wir die Anzahlung mit dem endgültigen Honorar und erstatten, was zu viel gezahlt wurde.

    Typische Honorarmodelle im Vergleich

    • Festhonorar bzw. Vorkasse

      Sie zahlen eine Pauschale vorab, unabhängig vom Ergebnis. Risiko: Kosten auch bei Ablehnung.

    • Prozent auf die Projektkosten

      Sie zahlen einen Anteil der beantragten Kosten. Risiko: Das Honorar kann von der tatsächlichen Zulage abweichen.

    • Erstattwerk: 10 % der festgesetzten Zulage

      Sie zahlen erst, wenn eine Zulage feststeht. Kein Erfolg, keine Kosten.

    Worauf Sie sich stützen können

    Ein Gesetz, eine staatliche Prüfstelle und zwei Ansprechpartner mit Namen

    Fördermittel sind unser Thema. Gemeinsam haben wir über 100 Förderanträge in ganz unterschiedlichen Programmen und Anwendungsfällen begleitet.

    • 28.168

      Unternehmen haben seit September 2020 mindestens einen Antrag bei der BSFZ gestellt.

      Quelle: BSFZ-Statistik, Stand 30.09.2026

    • 69.582

      Vorhaben wurden im selben Zeitraum zur Bescheinigung eingereicht.

      Quelle: BSFZ-Statistik, Stand 30.09.2026

    • § 1 FZulG

      Gesetzlicher Anspruch. Geprüft wird durch die Bescheinigungsstelle Forschungszulage im Auftrag des Bundes.

      Quelle: gesetze-im-internet.de/fzulg

    Foto von Maximilian Weber

    Maximilian Weber

    War Chief of Staff in einem Energie-Software-Unternehmen und dort für Fundraising, Fördermittel und Wachstum zuständig. Hat das Unternehmen in einer Wachstumsphase mit angeführt. Heute unabhängiger Berater für Fundraising und Fördermittel.

    Foto von Felix Kelter

    Felix Kelter

    Mitgründer und Geschäftsführer eines Fördermittel-Unternehmens in der Energie- und Bauwirtschaft. Vorher Strategy Lead im zwischenzeitlich größten Energieberatungsunternehmen Deutschlands.

    • Zusammenarbeit mit Ihrem eigenen Steuerberater
    • Vertraulichkeit: NDA auf Wunsch vor dem Fachgespräch
    • Keine Vorkasse, kein Honorar bei Ablehnung

    Fristen

    Jedes Jahr, das Sie warten, kann ein Förderjahr kosten

    Die Zulage lässt sich grundsätzlich bis zu vier Jahre rückwirkend festsetzen. Für Aufwendungen aus dem Wirtschaftsjahr 2022 endet diese Frist im Regelfall am 31.12.2026.

    Ob dafür ein Antrag bei der Bescheinigungsstelle allein genügt, ist derzeit nicht eindeutig geklärt. Der sichere Weg: bis zum 31.12.2026 den Antrag bei der BSFZ stellen und über Ihren Steuerberater auch den Antrag beim Finanzamt. Für 2023 läuft die Frist im Regelfall bis 31.12.2027.

    Offene Jahre prüfen lassen

    Häufige Fragen

    Was Optik- und Messtechnik-Hersteller uns am häufigsten fragen

    Wir haben schon BMBF- oder ZIM-Projekte. Lohnt sich die Zulage zusätzlich?
    Häufig ja. Dieselben Kosten dürfen nicht doppelt gefördert werden (§ 7 FZulG), aber die meisten Entwicklungsabteilungen arbeiten an mehr Themen, als in geförderten Projekten stecken. Für diese Themen ist die Zulage ein Rechtsanspruch, ohne Förderaufruf und ohne Konsortium. Die Abgrenzung übernehmen wir im Antrag.
    Wir gehören zu einer Gruppe. Gilt dann noch der KMU-Satz?
    Das hängt von der Beteiligungsstruktur ab. Für die KMU-Grenzen zählen verbundene und Partnerunternehmen mit (EU-KMU-Definition). Gehört Ihr Unternehmen mehrheitlich zu einer größeren Gruppe, gilt meist der Satz von 25 %. Die Zulage lohnt sich auch dann. Im Förder-Check prüfen wir die Struktur.
    Wir fertigen viel nach Kundenzeichnung. Zählt das?
    Sonderanfertigungen nach Vorgabe des Kunden, bei denen er die Entwicklung bezahlt und die Rechte erhält, zählen in der Regel beim Kunden. Entwickeln Sie dagegen eigene Technologie und eigene Produkte auf eigenes Risiko, liegt der Anspruch bei Ihnen. Im Förder-Check trennen wir das.
    Zählt auch Software- und Firmware-Entwicklung?
    Ja, wenn sie Teil eines Vorhabens mit technischer Unsicherheit ist, etwa ein neuer Auswertealgorithmus für ein neues Messprinzip. Reine Bedienoberflächen, Schnittstellen nach bekanntem Muster oder Updates ohne technisches Risiko zählen nicht.
    Gilt das auch, wenn wir keinen Gewinn machen?
    Ja. Die Zulage wird auf Ihre Einkommen- bzw. Körperschaftsteuer angerechnet. Ist sie höher als die Steuer, wird der Rest ausgezahlt (§ 10 FZulG). Das gilt auch in Verlustjahren. Ausgeschlossen sind nur Unternehmen, die nach EU-Beihilferecht als „Unternehmen in Schwierigkeiten“ gelten.
    Was passiert, wenn die Bescheinigungsstelle ablehnt?
    Dann zahlen Sie uns nichts. Wir gehen die Begründung mit Ihnen durch und prüfen, ob ein überarbeiteter Antrag Aussicht hat. Die erste Bescheinigung pro Wirtschaftsjahr ist bei der BSFZ gebührenfrei.
    Was macht unser Steuerberater, was machen Sie?
    Wir kümmern uns um die Bescheinigung: Vorhaben finden, Antrag schreiben, Rückfragen beantworten. Danach bereiten wir Stunden und Personalkosten auf. Ihr Steuerberater stellt damit den Antrag beim Finanzamt. Wir arbeiten immer mit Ihrem bestehenden Steuerberater zusammen und liefern ihm alle Zahlen fertig aufbereitet, für ihn ist das ein überschaubarer Aufwand. Steuerberatung leisten wir nicht.
    Wie lange dauert es, bis Geld fließt?
    Die BSFZ entscheidet laut eigener Angabe spätestens drei Monate nach der Eingangsbestätigung. Danach wird die Zulage mit der nächsten Steuerfestsetzung verrechnet oder ausgezahlt. Auf Antrag kann das Finanzamt laufende Vorauszahlungen schon vorher herabsetzen. Wie lange es insgesamt dauert, hängt vom Finanzamt ab.
    Was ist mit Betriebsprüfungen?
    Ob ein Vorhaben F&E ist, entscheidet die Bescheinigungsstelle. Ihre Bescheinigung ist die Grundlage für das Finanzamt (§ 6 FZulG). Prüfen kann das Finanzamt vor allem, ob Stunden und Kosten stimmen. Deshalb dokumentieren wir beides so, dass es auch Jahre später nachvollziehbar ist.
    Können wir rückwirkend beantragen? Was ist mit 2022?
    Grundsätzlich ja, bis zu vier Jahre rückwirkend. Für das Wirtschaftsjahr 2022 endet die Frist im Regelfall am 31.12.2026. Ob dafür der Antrag bei der BSFZ allein genügt, ist derzeit nicht eindeutig geklärt. Der sichere Weg ist, bis dahin auch den Antrag beim Finanzamt über Ihren Steuerberater zu stellen. Für 2023 läuft die Frist im Regelfall bis 31.12.2027. Für 2022 und 2023 gilt grundsätzlich der Satz von 25 %, auch für KMU.

    Kostenloser Förder-Check: 30 Minuten, danach wissen Sie, was drin ist

    Im Gespräch gehen wir Ihre Entwicklungsthemen der letzten Jahre durch, auch die, die nicht in geförderten Projekten stecken, und markieren, was förderfähig sein könnte. Kein Erfolg, keine Kosten.

    Unverbindlich und kostenfrei. Wir melden uns telefonisch, um einen Termin für den 30-Minuten-Check abzustimmen. Auf Wunsch unterzeichnen wir vor dem ersten Fachgespräch eine Vertraulichkeitsvereinbarung.

    1 Fördersätze nach § 4 FZulG: 25 %, für KMU auf Antrag 35 % für Aufwendungen ab 28.03.2024. Für 2022 und 2023 gelten grundsätzlich 25 %. „Bis zu 42 %“: 35 % auf die um 20 % Pauschale erhöhten Personalkosten, nur für KMU und Vorhaben mit Beginn ab 2026.

    2 Gemeinkostenpauschale von 20 % nach § 3 Abs. 3b FZulG, nur für Vorhaben mit Beginn nach dem 31.12.2025. Nicht für frühere Jahre oder ältere Vorhaben.

    3 Eigene Schätzung auf Basis der Evaluation des FZulG (BT-Drucksache 21/7999, BSFZ-Daten bis 08/2025) und der ZEW-Innovationserhebung 2025. Die Reihenfolge der Branchen ist belastbarer als einzelne Prozentwerte.

    Alle Angaben nach aktuellem Stand (Oktober 2026). Keine Steuer- oder Rechtsberatung.